
Après un accident, la tentation de profiter des travaux pour modifier ou remplacer des éléments de carrosserie dépasse la simple réparation. Changer un pare-chocs pour un modèle sport, poser un kit esthétique, remplacer un capot par une version en carbone : ces décisions, prises dans l’urgence du sinistre, engagent bien plus que l’apparence du véhicule. Elles touchent au contrat d’assurance, à l’homologation routière et à la valeur de revente.
Obligation de déclaration à l’assureur en cas de modification de carrosserie
Un point que la plupart des automobilistes ignorent au moment de passer commande chez le carrossier : toute transformation modifiant les caractéristiques techniques ou l’esthétique initiale du véhicule doit être déclarée à l’assureur avant les travaux. Le Code des assurances l’impose, que la modification soit cosmétique ou structurelle.
Concrètement, si vous profitez d’une réparation post-accident pour installer un kit carrosserie, des élargisseurs d’ailes ou un pare-chocs différent de l’original, votre assureur doit en être informé. Il peut exiger les références des pièces posées, un certificat d’homologation CE ou une réception à titre isolé (RTI) délivrée par la DREAL.
Les conséquences d’une non-déclaration ne sont pas théoriques. En cas de sinistre ultérieur, l’assureur peut refuser l’indemnisation ou résilier le contrat pour fausse déclaration. Le risque assuré n’est plus celui décrit dans le contrat initial. Un réseau comme carrosseriedefrance.fr permet d’identifier des professionnels capables de préciser quelles modifications nécessitent une déclaration et lesquelles restent dans le cadre d’une remise en état standard.
Réparation ou remplacement de carrosserie : ce que l’expertise détermine
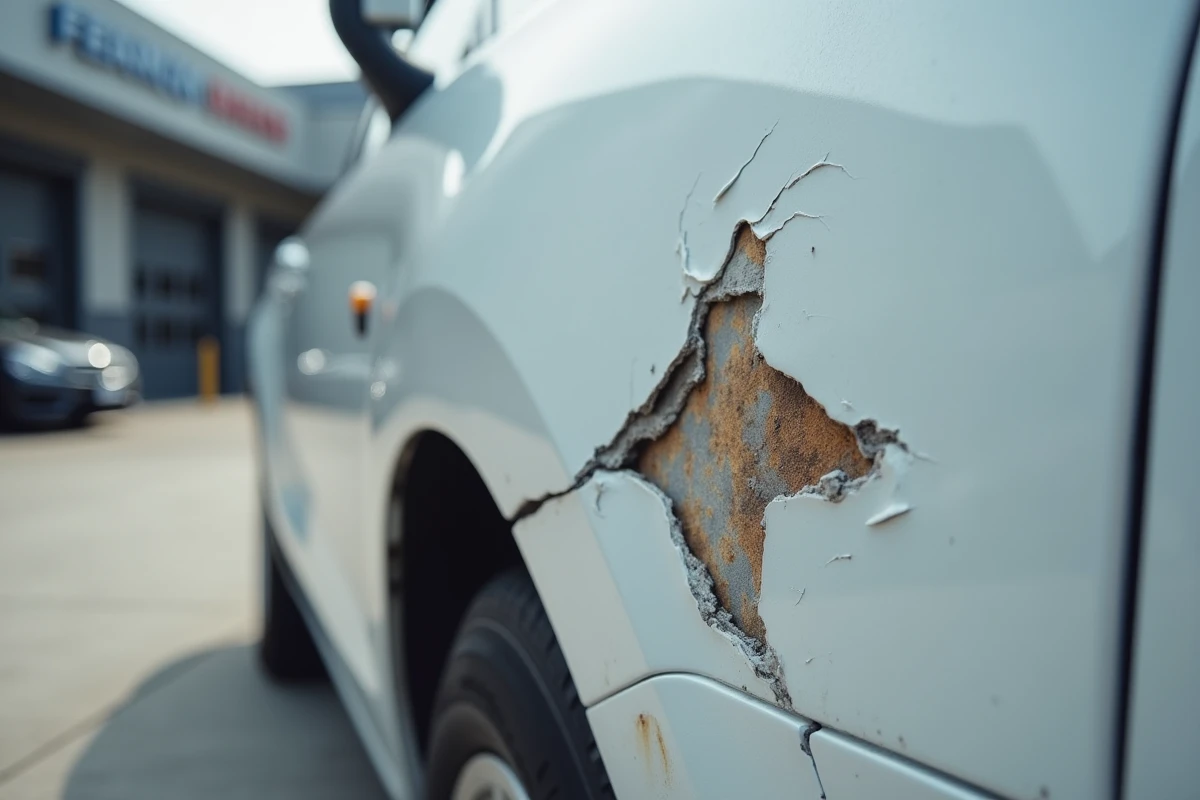
La décision de réparer ou de remplacer un élément de carrosserie ne revient pas au propriétaire seul. L’expert mandaté par l’assurance évalue les dommages et rédige un rapport qui fixe la nature des interventions couvertes. Ce rapport distingue les pièces réparables, celles à remplacer à l’identique et celles qui relèvent d’un choix personnel du conducteur (et donc à sa charge).
La nuance est déterminante pour le budget. Le coût d’une réparation est nettement inférieur à celui d’un remplacement complet, parfois de moitié ou plus selon l’élément concerné. Un pare-chocs fissuré peut être reconstitué en atelier. Un rétroviseur dont seul le boîtier est endommagé ne justifie pas un changement intégral.
Quand le remplacement s’impose
Certaines situations ne laissent pas le choix. Un châssis déformé, un longeron plié ou une structure porteuse touchée imposent des interventions lourdes. Dans ces cas, la question n’est plus esthétique mais sécuritaire : un châssis mal redressé compromet la tenue de route et la protection en cas de nouveau choc.
L’expert automobile joue ici un rôle central. Si la réparation structurelle dépasse un certain seuil par rapport à la valeur vénale du véhicule, il peut déclarer celui-ci économiquement irréparable. Le propriétaire reçoit alors une indemnisation, mais ne récupère pas sa voiture en état.
Pièces de réemploi et carrosserie après accident
La réglementation française encourage l’utilisation de pièces issues de l’économie circulaire (PIEC) pour la réparation automobile. Pour la carrosserie, cela signifie qu’un carrossier peut proposer un capot, une aile ou un pare-chocs provenant d’un véhicule hors d’usage, à condition que la pièce soit compatible et en bon état.
L’intérêt est double :
- Le prix d’une pièce de réemploi est sensiblement plus bas que celui d’une pièce neuve d’origine, ce qui réduit le reste à charge si l’indemnisation de l’assurance ne couvre pas la totalité.
- Le délai d’approvisionnement peut être plus court, car ces pièces sont disponibles en stock chez les recycleurs agréés, alors qu’une commande constructeur prend parfois plusieurs semaines.
- L’impact environnemental est réduit : réutiliser une pièce existante évite la fabrication d’un élément neuf et la consommation de matières premières associée.
En revanche, toutes les pièces ne sont pas disponibles en réemploi, surtout pour les véhicules récents ou les modèles peu diffusés. Et une pièce de réemploi doit être inspectée avec la même rigueur qu’une pièce neuve pour garantir l’ajustement, l’absence de corrosion cachée et la compatibilité avec les systèmes embarqués (capteurs de stationnement, radars d’aide à la conduite intégrés aux pare-chocs).
Impact sur la valeur de revente et le bonus assurance
Changer de carrosserie après un accident a des répercussions au-delà de l’atelier. La première concerne la cote du véhicule. Un historique de sinistre visible sur le rapport d’expertise, même avec une réparation irréprochable, fait baisser la valeur de revente. Si la réparation inclut des modifications non d’origine, cette décote peut s’accentuer : un acheteur potentiel y verra un signal d’alerte.
La seconde répercussion touche le coefficient de bonus-malus. Déclarer un sinistre pour obtenir la prise en charge des réparations de carrosserie entraîne, sauf accident non responsable avéré, une majoration du malus. Certains petits dommages de carrosserie ne méritent pas une déclaration au regard de l’impact sur la prime. Le calcul doit se faire au cas par cas : comparer le montant de la réparation avec la hausse de prime sur les années suivantes.
Quand ne pas déclarer un sinistre carrosserie
Pour les dommages mineurs (rayure, petit enfoncement), plusieurs éléments entrent dans l’évaluation :
- Le montant de la franchise : si la réparation coûte moins cher que la franchise, la déclaration n’a aucun intérêt financier.
- L’ancienneté du bonus : un conducteur avec un bonus maximal depuis longtemps récupère plus vite, mais la perte reste réelle sur deux à trois ans.
- La nature du contrat : certains contrats incluent une garantie « petit choc » ou « carrosserie » sans impact sur le bonus, ce qui change complètement le calcul.
Avant de lancer des travaux de carrosserie après un accident, vérifier les clauses exactes de son contrat d’assurance évite des surprises coûteuses. La décision de réparer, remplacer ou modifier la carrosserie se prend après lecture du contrat, pas avant.